오늘 오전 코스피 개장 직후, 평소 거래량이 많지 않던 해운주 하나가 갑자기 시장의 시선을 확 잡아끌었습니다. KSS해운 주가가 장 초반부터 16% 넘게 튀어 오르며 1만1670원까지 치솟았는데요. 잔잔하던 종목이 이렇게 갑자기 움직이면 다들 “무슨 일이지?” 싶기 마련이죠.
🚢 장 초반 16% 급등, 방아쇠는 자사주 매입 공시였습니다
급등의 시작점은 명확했습니다. KSS해운이 “주가 안정과 주주가치 제고를 위해” 자기주식을 대규모로 사들이겠다고 공시한 것인데요. 매입 규모는 약 200억원, 197만 주에 이릅니다. 발행주식총수의 8.73%에 해당하는 물량을 오늘부터 12월 22일까지 장내에서 직접 매수하겠다는 계획입니다.
공시가 뜨자마자 매수세가 몰렸고, 거래 시작과 동시에 주가는 가파르게 치솟았습니다. 자사주 매입은 시장에 “회사가 자기 주가를 저평가로 본다”는 신호로 읽히는 경우가 많은데요, 오늘 KSS해운의 경우도 그 공식이 그대로 통한 셈입니다.
사실 이 회사, 화물을 실어 나르는 해운사치고는 꽤 독특한 이력을 갖고 있습니다. 국내 대형 컨테이너선사들과 달리 특정 화물, 그중에서도 가스 운송에 집중해온 곳인데요. 왜 지금 이런 결정을 내렸는지 배경부터 짚어보겠습니다.
💰 8월엔 소각, 9월엔 다시 매입…왜 이렇게 손바뀜이 빨랐을까
흥미로운 지점은 타이밍입니다. KSS해운은 불과 지난 8월, 그동안 들고 있던 자사주 50만 8355주를 전량 소각했습니다. 그런데 한 달여 만에 다시 200억원어치를 사들이겠다고 나선 것인데요. 언뜻 보면 앞뒤가 안 맞는 행보처럼 보이지만, 회사 입장에서는 나름의 논리가 있습니다.
“최근 대내외 시장환경을 고려해 주가를 안정시키고 주주가치를 보호하기 위한 차원”
회사 관계자가 밝힌 매입 배경입니다. 소각은 발행주식 수 자체를 줄여 주당 가치를 영구적으로 높이는 조치이고, 이번 매입은 그와 별개로 단기적인 주가 변동성에 대응하기 위한 성격이 짙다는 해석인데요. 두 조치가 시차를 두고 연달아 나온 걸 보면, 회사 차원에서 주주환원에 상당히 공을 들이고 있다는 신호로 읽힙니다.
그렇다면 KSS해운이 이렇게까지 주가 방어에 신경 쓰는 이유는 뭘까요. 답은 회사의 사업 구조에 있습니다.
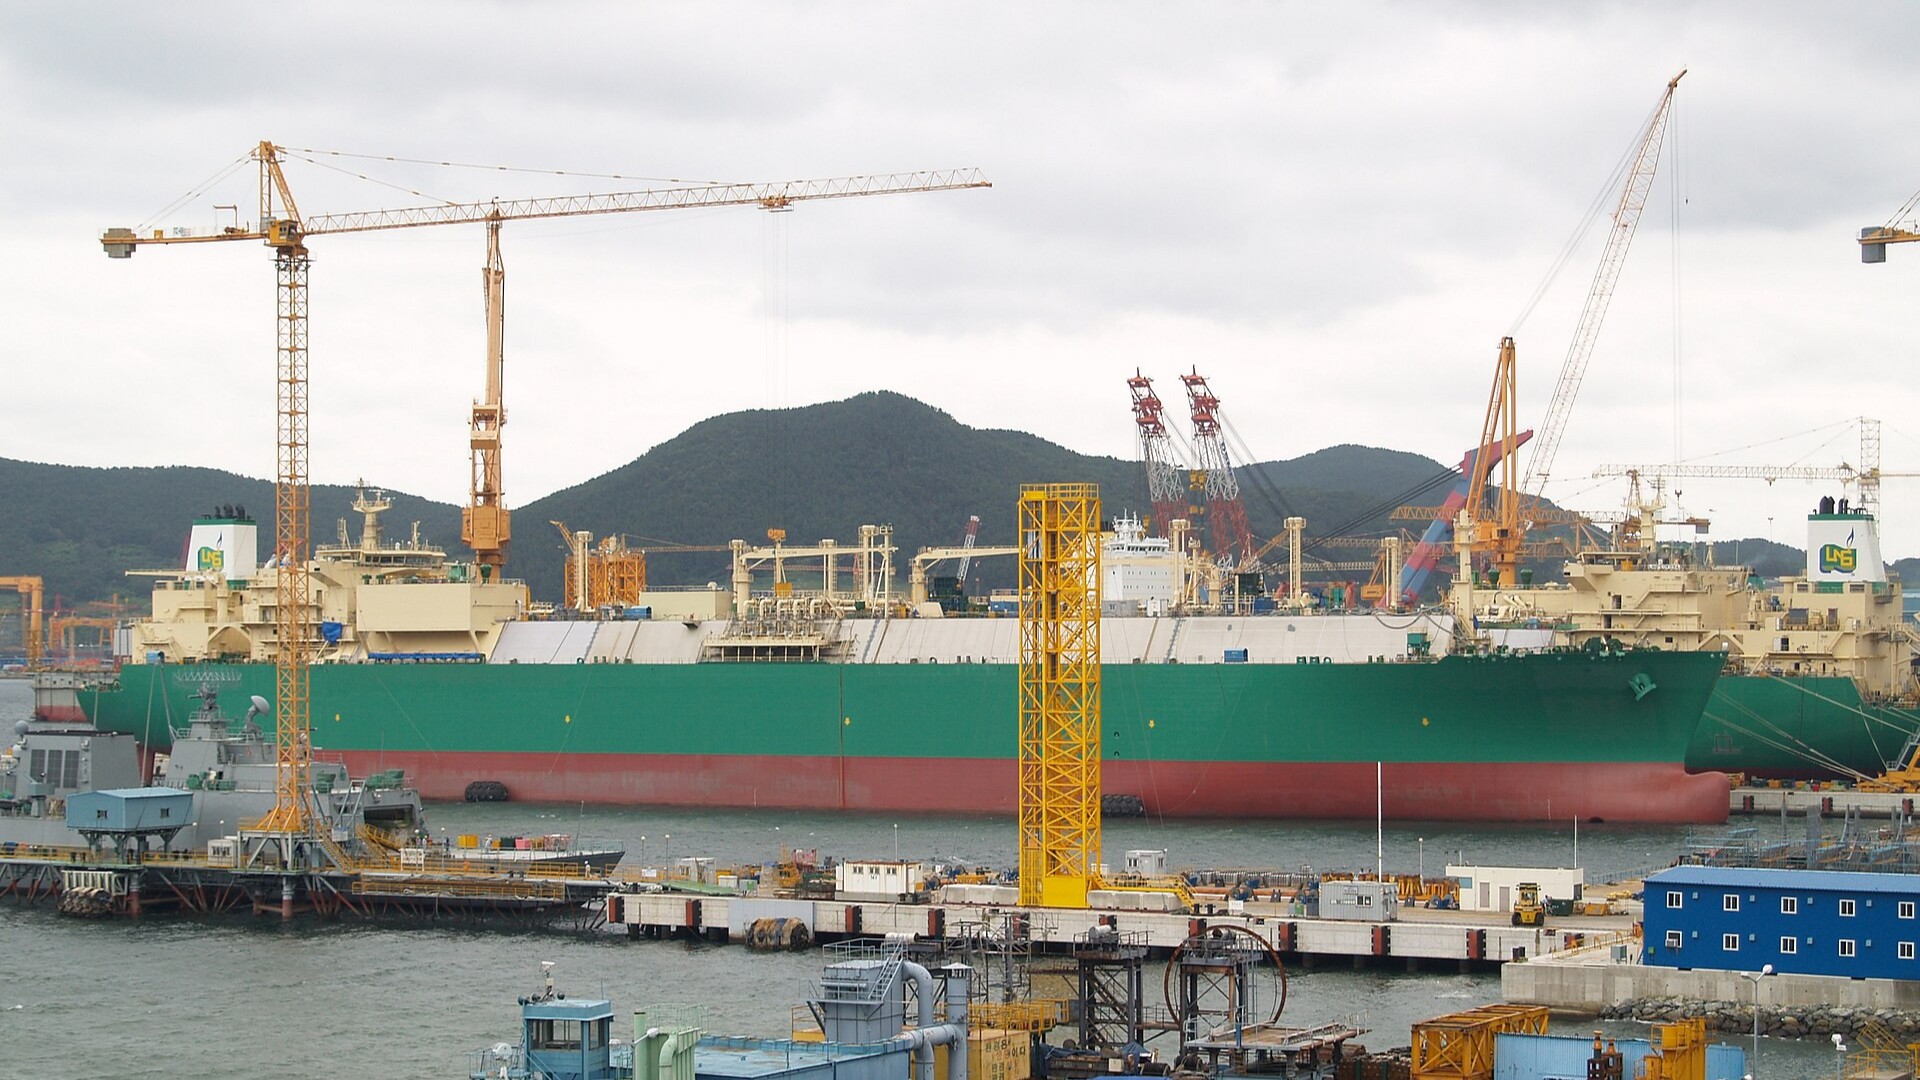
🛳️ 매출의 86%가 가스선, KSS해운은 어떤 회사인가
KSS해운은 액화가스와 석유화학제품을 배로 실어 나르는 해상운송 전문기업입니다. 사업 구성을 뜯어보면 가스선이 매출의 86%를 차지할 만큼 절대적인 비중을 차지하고, 나머지는 프로덕트선(7.9%)과 케미칼선(6.2%)이 채우고 있는데요. 흔히 떠올리는 컨테이너 운송과는 완전히 다른, 특수화물 전문 해운사인 셈입니다.
주력 화물은 LPG와 암모니아입니다. 국내외 대형 석유화학사들과 장기 계약을 맺고 안정적으로 운송해왔는데요, 거래처 목록을 보면 E1, 한화솔루션, 그리고 글로벌 에너지기업 쉘까지 이름을 올리고 있습니다. 웬만한 중소 해운사와는 체급이 다른 거래처 구성이죠.
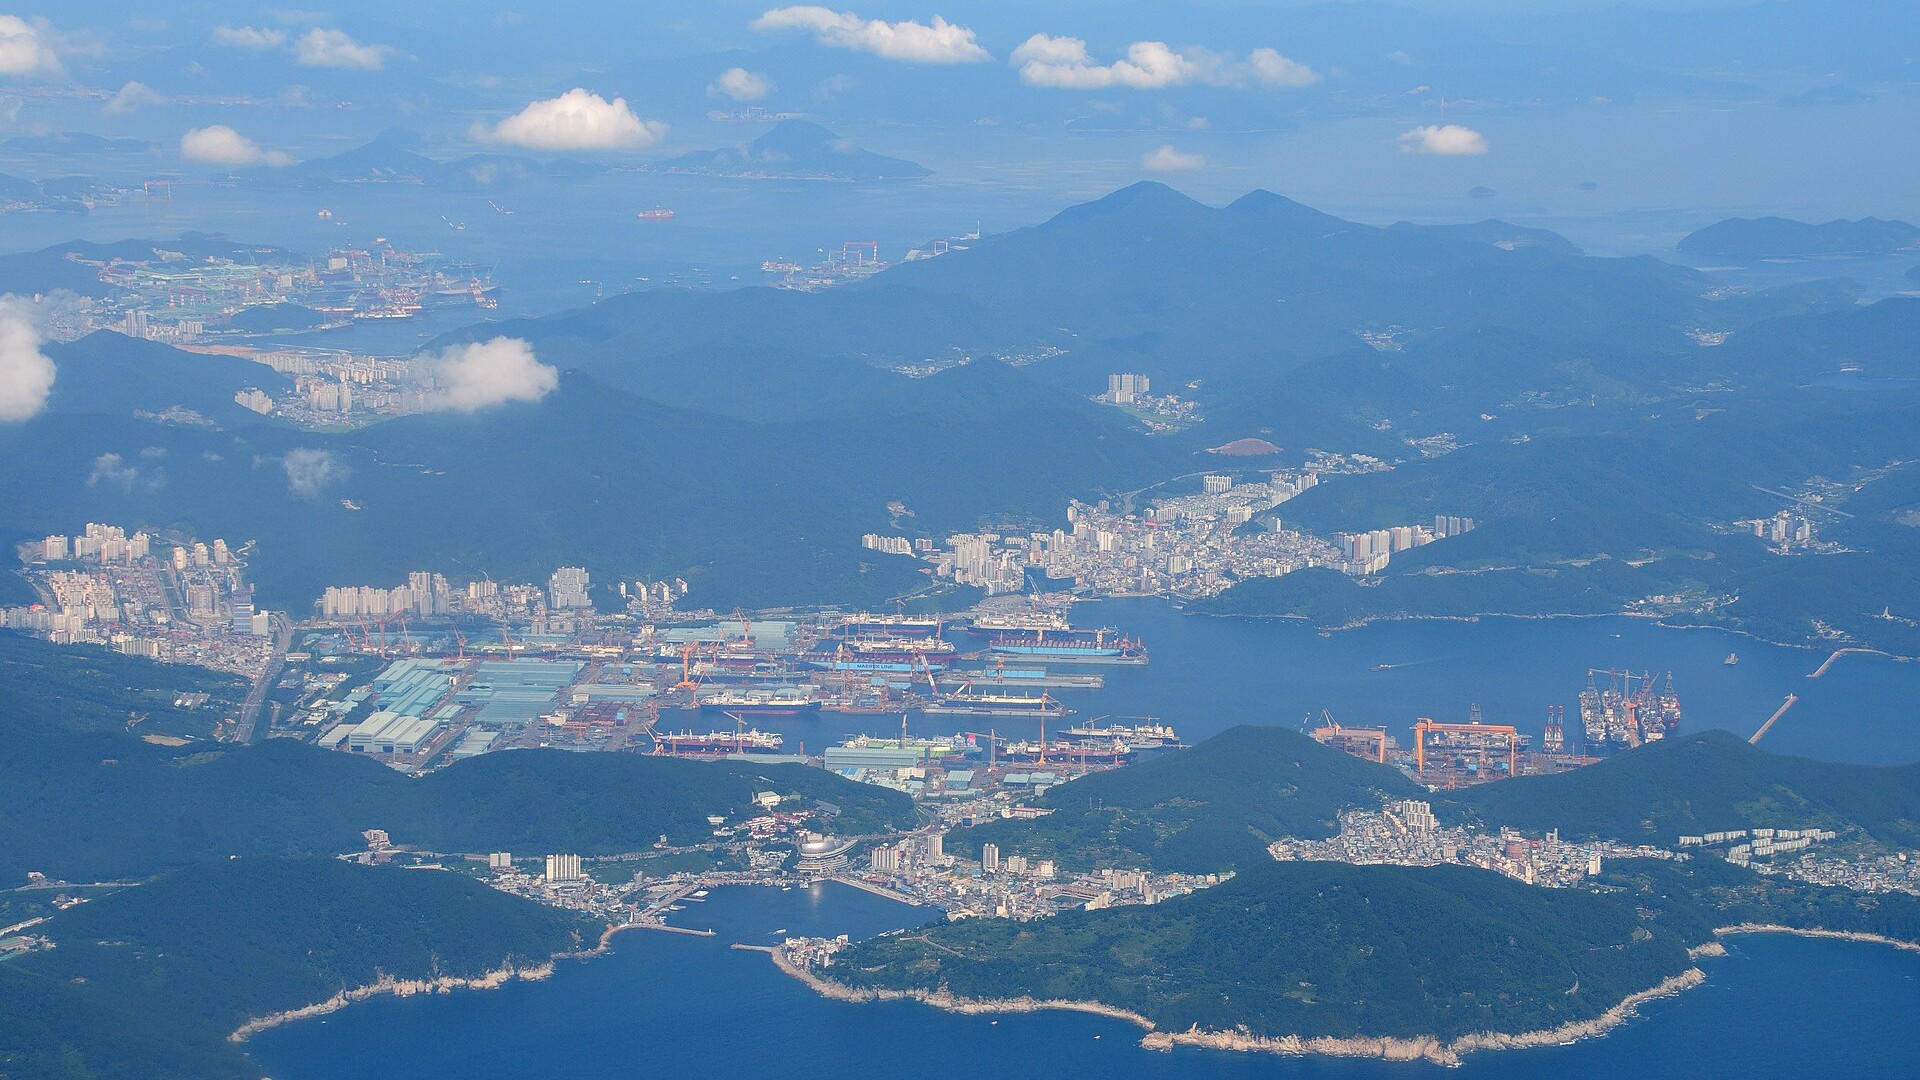
이런 특수선 위주 사업구조는 장점이 뚜렷합니다. 범용 컨테이너선 시장처럼 운임이 널뛰기하지 않고, 장기계약 비중이 높아 실적 변동성이 상대적으로 작다는 점인데요. 실제로 국내 조선소들이 건조하는 가스운반선 수요도 꾸준한 편이라, 관련 밸류체인 전반이 안정적으로 돌아가고 있습니다.
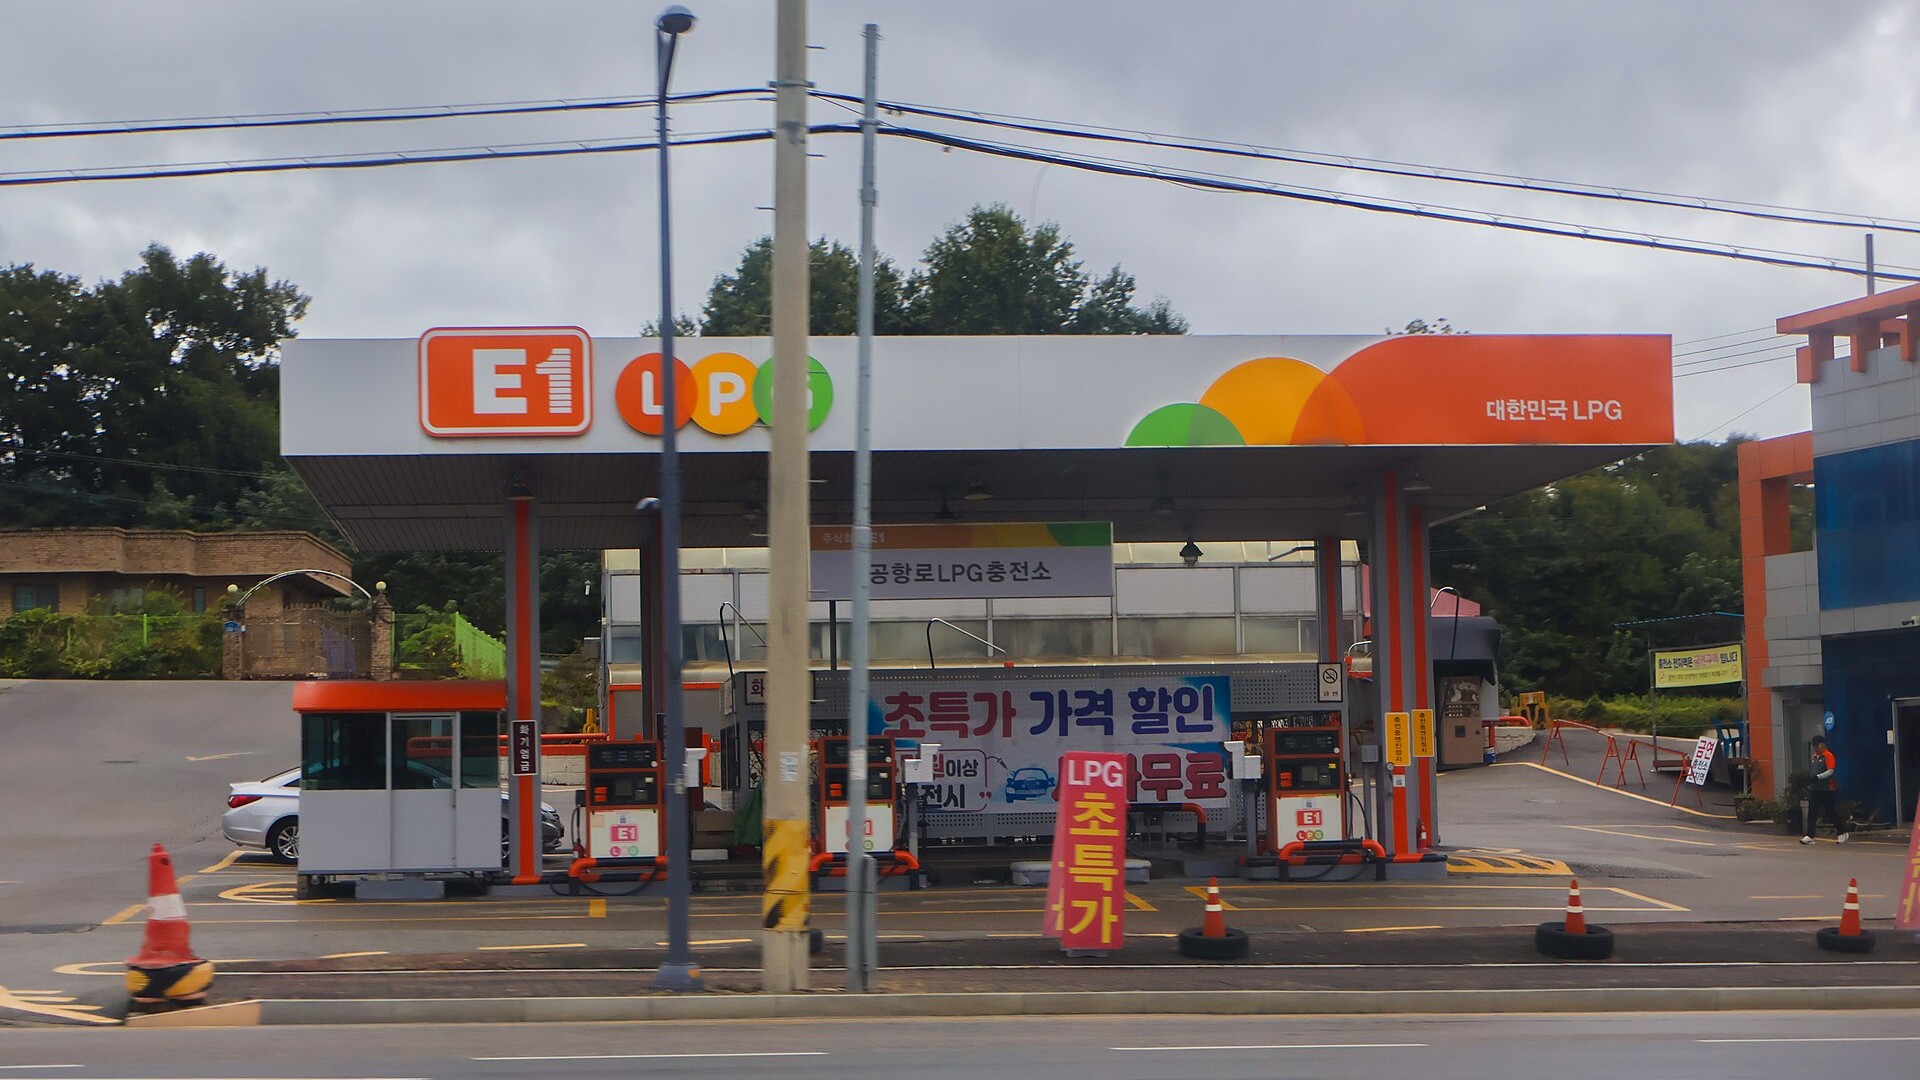
거래처인 E1만 봐도 국내 LPG 유통망이 얼마나 촘촘한지 짐작할 수 있는데요, 이런 안정적인 수요 기반이 KSS해운 실적의 밑바탕이 되고 있습니다.
📈 VLGC 7척 계약 연장, 2030년까지 확보된 밥줄
주가 급등을 이해하려면 최근 실적과 앞으로의 계약 상황도 함께 봐야 합니다. KSS해운은 올해 초, 보유한 초대형 가스운반선(VLGC) 선대의 절반에 해당하는 7척에 대해 장기대선계약을 연장했는데요. 계약 총액이 8264억원, 연간 매출로 환산하면 약 2013억원에 달합니다.
원래 2026년과 2028년에 끝날 예정이던 계약들이 2~5년씩 추가로 연장되면서, 2030년까지의 수익성이 미리 확보된 셈입니다. 해운업 특성상 운임 변동에 취약할 수밖에 없는데, 이렇게 장기계약으로 매출을 선반영해두면 실적 예측 가능성이 크게 높아지는데요.
실제로 2025년 실적을 보면 매출액은 5614억원으로 전년보다 8% 늘었고, 영업이익도 1103억원으로 6% 증가했습니다. 다만 당기순이익은 36% 줄었는데, 이는 환율 하락에 따른 외화환산손실 때문이라 실제 현금흐름과는 무관하다는 게 회사 설명입니다. 증권가에서는 현재 KSS해운 주가가 주가순자산비율(P/B) 0.4배 수준으로, 자산가치 대비 상당히 저평가돼 있다는 평가도 나오고 있습니다.
정리하면 오늘의 급등은 단순 테마성 매수라기보다, 소각과 자사주 매입이라는 두 번의 주주환원 조치, 그리고 2030년까지 확보된 장기계약 매출이라는 실적 안정성이 겹치면서 나온 반응에 가깝습니다. 다만 자사주 매입은 어디까지나 12월 22일까지의 계획일 뿐 매일 균등하게 사들인다는 보장은 없고, 해운업 특성상 환율이나 업황 변화에 따른 변동성은 여전히 남아있다는 점은 투자자 입장에서 염두에 둘 부분입니다.